
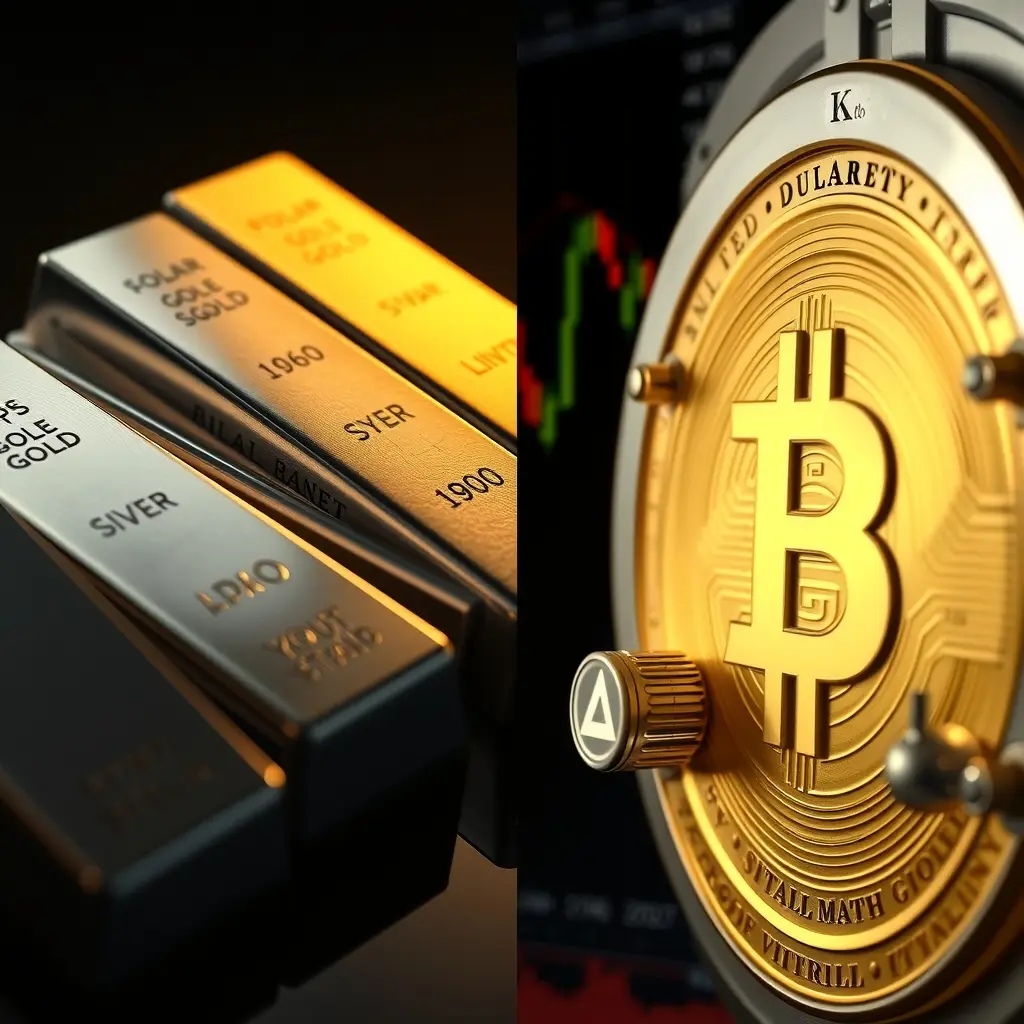
نقره در برابر طلا؛ جهش انفجاری نقره با چه سازوکاری محتملتر است؟
فهرست این تحلیل
خلاصهٔ ثبتشده
از نظر ساختاری، نقره ظرفیت جهش انفجاری بیشتری دارد، چون عرضهاش به قیمت واکنش نشان نمیدهد و شناوری آزاد محدودی دارد؛ اما همین ساختار باعث میشود در روزهای فشار نرخ بهره ضربهٔ سنگینتری بخورد. طلا پشتوانهٔ خرید بانکهای مرکزی و نوسان کمتر دارد.
دادهٔ کلیدی هنگام نگارش
55.543 دلار
در یک نگاه
- ساختار عرضه نقره — 50 تا 60 درصد تقاضای نقره صنعتی است و تولید آن عمدتاً محصول جانبی معادن مس و طلاست؛ پس عرضه به رشد قیمت واکنش محدودی دارد.
- فشار همزمان بر دو فلز — CPI داغتر از انتظار آمریکا نقره را با کاهش روزانه 6.05 درصد به 55.543 دلار رساند و حتی تارگتهای نزولی پیشبینیشدهٔ کیتکو را هم شکست؛ ضربهای سنگینتر از طلا.
- شناوری آزاد محدود — وقتی سرمایه به سمت نقره هجوم میآورد، حجم فیزیکی قابلمعامله گلوگاه میشود و حرکتهای تقریباً سهموی شکل میگیرد.
- پشتوانه بانکهای مرکزی برای طلا — 45 درصد بانکهای مرکزی در نظرسنجی شورای جهانی طلا قصد افزایش ذخایر طلا را دارند؛ حمایتی که نقره از آن بیبهره است.
- بازار ایران — طلای 18 عیار با رشد سهماهه 42.72 درصد و دلار با جهش روزانه 2.4 درصد در بازار داخلی، پوشش ریسک تقاضا میکند.
وضعیت بازار هنگام نگارش
نقره روز سختی را پشت سر میگذارد: اونس جهانی نقره در دادهٔ مرجع بازار سرمایم حدود 55.543 دلار معامله میشود، با کاهش روزانه 6.05 درصد و افت ماهانه 11.96 درصد. این قیمت حتی از تارگتهای نزولی تحلیل کیتکو (57.800 دلار تا 56.550 دلار) پایینتر است؛ یعنی آن سطوح منقضی شده و به مقاومت بازگشتی بدل شدهاند. این در حالی است که طلا فشار کمتری حس کرده و در محدوده 4,110.90 دلار (به گزارش کیتکو) معامله شده است. شکاف افت روزانه دو فلز — حدود 6 درصد نقره در برابر کمی بیش از 1 درصد طلا — گویای ماهیت دوگانهٔ نقره است: بخش سرمایهگذاری آن با طلا همحرکت است، اما بخش صنعتی آن را در برابر نگرانیهای رکودی و تنگنای پولی آسیبپذیرتر میکند.
ماجرا با CPI سپتامبر آمریکا گره خورده است: تورم سالانه 3.7 درصد، بالاتر از اجماع 3.6 درصدی، بازار را به سمت احتمال افزایش نرخ دسامبر متمایل کرده و بازده اوراق 10ساله را نزدیک 5.2 درصد نگه داشته است — دادهٔ رسمی FRED نیز بازده 5.21 درصد را تأیید میکند. در چنین محیطی، بحث «کدام فلز ظرفیت جهش بیشتری دارد» که کنی ژو از اسپراوت مطرح کرده، به بحثی دربارهٔ ساختار بازار، نه صرفاً جهت آن، تبدیل میشود.
دلیل حرکت بازار
CPI داغتر از انتظار آمریکا (3.7 درصد سالانه) انتظارات افزایش نرخ دسامبر را تقویت کرد؛ بازده 5.21 درصد و دلار قوی از کانال نرخ بهره هر دو فلز را فشار داد و نقره از مسیر تقاضای صنعتی ضربهٔ مضاعف خورد.
تحلیل تکنیکال
روند نقره در سه افق:
- کوتاهمدت (روز تا هفته): نزولی و پرنوسان. کاهش روزانه 6.05 درصد و هفتگی 6.79 درصد قیمت اونس نقره را به 55.543 دلار رسانده است — نکتهٔ مهم اینکه این قیمت حتی از تارگتهای نزولی خرسها در تحلیل کیتکو (57.800 دلار، 57.640 دلار و حتی 56.550 دلار) پایینتر است؛ یعنی آن سطوح — که متعلق به زمان انتشار مقالهٔ مکمل است — منقضی شده و اکنون به مقاومتهای بازگشتی بدل شدهاند. تا زمان بازیابی و تثبیت بالای 56.550 دلار و سپس 57.800 دلار، فاز اصلاحی میتواند تمدید شود.
- میانمدت (30 روز): اصلاحی. افت ماهانه 11.96 درصد پس از جهش تقریباً سهموی تا ژانویه 2026 (که مقالهٔ منبع به آن اشاره میکند)، الگوی کلاسیک پسابازار یک حرکت انفجاری است — تثبیت نوسانی، نه شکست روند.
- بلندمدت (سهماهه و فراتر): تقریباً خنثی. تغییر سهماههٔ نقره فقط 0.52 درصد است؛ یعنی بازار در حال هضم سقفهای تاریخی است و ساختار صعودی بلندمدت هنوز باطل نشده.
مقایسه با طلا: طلا در محدوده 4,110.90 دلار تا 4,079.42 دلار معامله میشود و تحلیل تکنیکال کیتکو حمایت اول را 4,100.00 دلار و مقاومت اول را 4,134.62 دلار میداند. برای نقره، سطوح مقاومتی کیتکو (58.343 دلار و 59.541 دلار) و زون 59.830 دلار تا 61.720 دلار همچنان مرجع صعودیاند، اما نخستین آزمون واقعی بازار، مقاومتهای بازگشتی 56.550 دلار تا 57.800 دلار است که پیشتر شکسته شدهاند. چون دادهٔ اندیکاتورها (RSI، MACD، میانگینها) در دسترس نیست، دربارهٔ اشباع خرید/فروش فقط کیفی میتوان گفت: شدت افت روزانهٔ نقره معمولاً زمینهٔ واکنش فنی کوتاهمدت میسازد، اما این واکنش تا زمان تثبیت بالای 57.800 دلار قابلاتکا نیست.
تحلیل بنیادی
منطق ساختاری ژو (منبع اصلی): سه ویژگی نقره را از طلا متمایز میکند. نخست، 50 تا 60 درصد تقاضای نقره صنعتی است (پنل خورشیدی و قطعات الکتریکی) و فقط 40 تا 50 درصد جنبهٔ پولی/سرمایهگذاری دارد؛ در نتیجه چرخهٔ صنعتی آن تا حدی از عوامل پولی مستقل است. دوم، بخش عمدهٔ تولید نقره محصول جانبی معادن مس و طلاست؛ تصمیم معدندار دربارهٔ میزان استخراج را قیمت مس تعیین میکند، نه قیمت نقره — پس کشش عرضه در برابر قیمت نزدیک به صفر است. سوم، «شناوری آزاد» محدود نقره (حجم فیزیکی واقعاً قابلخرید) هنگام هجوم سرمایه گلوگاه میشود؛ ژو جهش تقریباً سهموی تا ژانویه 2026 را دقیقاً محصول همین ساختار میداند. جمع این سه عامل یعنی نقره در فازهای صعودی «بتا» بالاتری از طلا دارد، اما در فازهای نزولی هم ضربهٔ سنگینتری میخورد — همان چیزی که در روز CPI ديدیم: افت 1.97 درصدی نقره در برابر 1.18 درصدی طلا (به گزارش کیتکو).
پشتوانهٔ نامتقارن طلا: مقالهٔ مکمل کیتکو (UBP) نشان میدهد طلا حمایت ساختاریای دارد که نقره فاقد آن است: بانکهای مرکزی — با چین در صدر خریداران 2026 — و نظرسنجی شورای جهانی طلا که رکورد 45 درصد بانکهای مرکزی را قصددار افزایش ذخایر نشان میدهد. کینسلا استدلال میکند همبستگی طلا با نرخ بهره رو به تحلیل رفته و بیشترِ رشد بازده (دهساله تا 5.30 درصد و TIPS نزدیک 3 درصد) قیمتگذاری شده است؛ پس ریسک نزولی طلا از سطح فعلی محدود است. ریسک صعودی خاص طلا هم غیرفلزی است: ارزشگذاری مجدد ذخایر طلای خزانهداری آمریکا (بیش از 8,000 تن تن) که میتواند «معاملهٔ بیاعتبارسازی دلار» را دوباره فعال کند.
عامل مشترک فشار: هر دو منبع مکمل بر یک نقطهٔ اشتراک تأکید دارند — CPI داغ (تورم سالانه 3.7 درصد، بنزین 9.1 درصد) ناشی شوک نفت (برنت نزدیک 106.60 دلار) مسیر افزایش نرخ دسامبر را تقویت کرده و از کانال بازده و دلار، بر هر دو فلز فشار آورده است. اما همان شوک نفت، از مسیر تقاضای صنعتی، به نقره لطمهٔ مضاعف میزند — تفاوت کانال انتقالی که هستهٔ مقایسهٔ دو فلز است.
چشمانداز کوتاهمدت
در افق کوتاهمدت، تا انتشار PPI و فروش خردهفروشی آمریکا، تثبیت نوسانی نقره میان 57.800 دلار و 58.343 دلار و طلا میان 4,100.00 دلار و 4,134.62 دلار محتملتر است؛ شکست سطوح نزولی میتواند اصلاح را عمیقتر کند و این چشمانداز قطعی نیست و توصیهٔ سرمایهگذاری نیست.
جمعبندی دیدگاه تحلیلگر
پاسخ کوتاه به پرسش «کدام فلز ظرفیت جهش بیشتری دارد» از نظر ساختاری روشن است: نقره — به دلیل کشش صفر عرضه، شناوری آزاد محدود و بتای بالای سرمایهگذاری — در فاز صعودی میتواند جهشهایی تجربه کند که طلا هرگز (به تعبیر ژو) به همان شکل تجربه نمیکند. اما همین ساختار، سوی دیگر سکهٔ آن را در روزهای CPI داغ نشان داد: افت 1.97 درصدی نقره در برابر 1.18 درصدی طلا. بنابراین انتخاب بین دو فلز، انتخاب بین «ظرفیت + نوسان» و «پایداری + پشتوانهٔ بانک مرکزی» است، نه بین دو نسخه از یک دارایی. تا زمانی که بازده 5.21 درصد و مسیر انقباضی فدرالرزرو بر سر راه بازار است، سناریوی پایهٔ من تثبیت نوسانی نقره حول قیمت جاری 55.543 دلار و زیر مقاومت بازگشتی 56.550 دلار و معاملهٔ طلا در محدودهٔ 4,100.00 دلار تا 4,134.62 دلار است؛ فعالشدن ظرفیت جهشی نقره مشروط به بازیابی و تثبیت بالای مقاومتهای بازگشتی 56.550 دلار تا 57.800 دلار، فروکش انتظارات نرخ بهره یا موج ورود سرمایه به ETFهاست. این تحلیل توصیهٔ سرمایهگذاری نیست و سطوح ذکرشده ملاک پایش ریسکاند، نه وعدهٔ حرکت.
پیامد برای بازار ایران و سرمایهگذار ایرانی
برای سرمایهگذار ایرانی، این مقایسه بیش از آنکه انتخاب بین دو فلز باشد، دربارهٔ ترکیب ابزار پوشش ریسک است. در بازار داخلی، طلای 18 عیار با رشد روزانه 1.16 درصد و ماهانه 11.83 درصد و سکه امامی با جهش روزانه 3.6 درصد در محدوده 267,090,000 تومان معامله میشود؛ این در حالی است که دلار با افزایش روزانه 2.4 درصد به 263,900 تومان رسیده و تتر با 264,812 تومان تقریباً همراستای دلار است — شکاف اندک این دو نشانهٔ تعادل نسبی نقدینگی بازار ارز دیجیتال و بازار اسکناس است.
نکتهٔ کلیدی این است که طلای داخلی در سه ماه 42.72 درصد رشد کرده و این حرکت همزمان با جهش 36.88 درصد دلار رخ داده؛ یعنی بخش بزرگی از رشد طلای تومانی صرفاً بازتاب آبشاران دلار بوده، نه صرفاً اونس جهانی. در چنین شرایطی، نوسانگیری روی نقرهٔ جهانی — با افت روزانه 6.05 درصد — برای سرمایهگذار ایرانی بدون ابزار معاملات جهانی عملاً دستیافتنی نیست و طلای تومانی همچنان نزدیکترین جایگزین آن است. اگر فاز صعودی ساختاری نقره که ژو توصیف میکند از سر گرفته شود، اثر آن به بازار ایران عمدتاً از کانال اونس جهانی و سپس حبابزدایی یا پرشدن حباب سکه منتقل میشود؛ سکه با جهش روزانه 3.6 درصد در برابر رشد ملایمتر طلای 18 عیار نشان میدهد بازار داخلی در حال گرانگذاری صریح صرفهٔ سکه است — ریسکی که در فاز اصلاح جهانی میتواند بهسرعت بسته شود.
سطوح ثبتشده هنگام نگارش
| نوع ثبتشده | سطح ثبتشده | توضیح |
|---|---|---|
| مقاومت | 57.800 دلار | سطح 57.800 دلار که پیشتر تارگت نزولی خرسها بود، با افت قیمت به 55.543 دلار شکسته شده و اکنون مقاومت بازگشتی است؛ بازیابی و تثبیت بالای آن شرط بازگشت کنترل بازار به گاوهاست، نه حمایت فعلی. |
| مقاومت | 56.550 دلار | نزدیکترین مقاومت بازگشتی پیش روی قیمت جاری 55.543 دلار؛ این سطح به همراه 57.640 دلار پیشتر حمایت تلقی میشد و پس از شکست، سقف فاز اصلاحی را شکل داده است. |
| مقاومت | 58.343 دلار | مقاومت اول نقره؛ عبور از آن نخستین نشانهٔ فروکش فشار فروش پس از CPI داغ است. |
| مقاومت | 61.720 دلار | سقف محدودهٔ مقاومتی کلیدی؛ بازیابی این زون شرط بازگشت کنترل به گاوهاست. |
| حمایت | 4,100.00 دلار | حمایت اول طلا در 4,100.00 دلار؛ ملاک سنجش نسبت آسیبپذیری دو فلز در ادامهٔ فشار نرخ بهره. |
| مقاومت | 4,134.62 دلار | مقاومت اول طلا؛ عبور از آن نشانهٔ واگرایی مثبت طلا نسبت به نقره و تثبیت شکاف عملکردی است. |
سناریوی خوشبینانهٔ ثبتشده
اگر انتظارات افزایش نرخ فدرالرزرو فروکش کند (مثلاً با PPI نرم یا تثبیت نفت زیر محدوده فعلی برنت 106.60 دلار) و جریان ورود سرمایه به ETFهای نقره از سر گرفته شود، محدودیت شناوری آزاد میتواند نقره را ابتدا از 58.343 دلار و سپس از زون 59.830 دلار–61.720 دلار عبور دهد؛ در این حالت طلا نیز با هدف 4,181.44 دلار–4,217.40 دلار و سپس 4,253.15 دلار حرکت میکند و احتمال ارزشگذاری مجدد ذخایر طلای خزانهداری آمریکا (بیش از 8,000 تن تن) دمِ صعودی را بلندتر میکند.
سناریوی محتمل ثبتشده
تا زمانی که CPI داغ در قیمتگذاری بماند و بازده 10ساله نزدیک 5.21 درصد تثبیت شود، سناریوی محتملتر تثبیت نوسانی است: نقره حول قیمت جاری 55.543 دلار و زیر مقاومت بازگشتی 56.550 دلار نوسان میکند — سطوح 57.800 دلار تا 56.550 دلار کیتکو پیشتر شکسته شده و صرفاً مرجع تاریخیاند — و طلا میان 4,100.00 دلار و 4,134.62 دلار؛ در این فاز شکاف عملکردی دو فلز باریک میشود و انتخاب میان آنها بیشتر به اهداف نقدشوندگی و افق سرمایهگذار بستگی دارد تا جهت بازار.
سناریوی بدبینانهٔ ثبتشده
اگر دادههای PPI و فروش خردهفروشی پیشرو گرمتر از انتظار باشند و افزایش نرخ دسامبر قطعی شود — یا تنش خاورمیانه نفت را از 106.60 دلار بالاتر ببرد و تورم را تثبیت کند — تثبیت قیمت نقره زیر کف فعلی 55.543 دلار فاز نزولی تازهای را فعال میکند و بازار به دنبال کفهای جدیدی پایینتر از قیمت جاری خواهد گشت؛ سطوح پیشین 57.800 دلار تا 56.550 دلار که پیشتر تارگت نزولی خرسها بودند، اکنون شکسته شده و در صورت بازگشت قیمت، نقش مقاومت بازگشتی خواهند داشت. در این فاز طلا نیز حمایتهای 4,066.54 دلار، 4,000.00 دلار و حتی 3,900.00 دلار را میآزماید؛ ابطال تحلیل صعودی، تثبیت نقره زیر کفهای جدید و طلا زیر 4,066.54 دلار است.
ریسکهای ثبتشده
- افزایش واقعی نرخ بهرهٔ فدرالرزرو در دسامبر یا سختگیرانهتر شدن راهنمای 2027 میتواند فشار بازده و دلار را بر هر دو فلز، بهویژه نقرهٔ پرنوسان، چندبرابر کند.
- تشدید تنش خاورمیانه و تنگهٔ هرمز اگر نفت را بالاتر ببرد، از مسیر تورم–بازده–دلار برای فلزات نزولی است، هرچند از مسیر گریز از ریسک میتواند حمایتی هم باشد؛ جهت خالص نامطمئن است.
- کاهش تقاضای صنعتی نقره (پنل خورشیدی و الکترونیک) در سناریوی کندشدن اقتصاد جهانی، نیمی از تقاضای نقره را مستقیماً تهدید میکند.
- احتمال توقف خرید بانکهای مرکزی به دلیل قیمتهای بالا — که خود UBP به آن اذعان دارد — پشتوانهٔ اصلی طلا را ضعیف میکند.
- افت ناگهانی نفت با فروکش تنشها، هم روایت تورمی و هم جاذبهٔ گریز از ریسک فلزات را همزمان کمرنگ میکند.
- دادههای PPI و فروش خردهفروشی پیشرو میتوانند مسیر نرخ بهره را نسبت به انتظارات فعلی بازتنظیم کنند و سطوح تکنیکال را بیاعتبار سازند.
خبرهای مرتبط با این تحلیل
این تحلیل تضمین بازده یا توصیهٔ شخصی سرمایهگذاری نیست.
نظرات کاربران (۰)
هنوز دیدگاهی برای این صفحه ثبت نشده. اولین نفری باشید که نظرتان را مینویسید؛ دیدگاه شما پس از بررسی منتشر میشود.